Stałe czy zmienne oprocentowanie kredytu hipotecznego w 2026 roku? Wady, zalety i co wybrać? To pytanie, które zadaje sobie niemal każdy kredytobiorca stojący przed decyzją o zaciągnięciu lub refinansowaniu kredytu.
Oprocentowanie zmienne – klasyka z dreszczykiem emocji
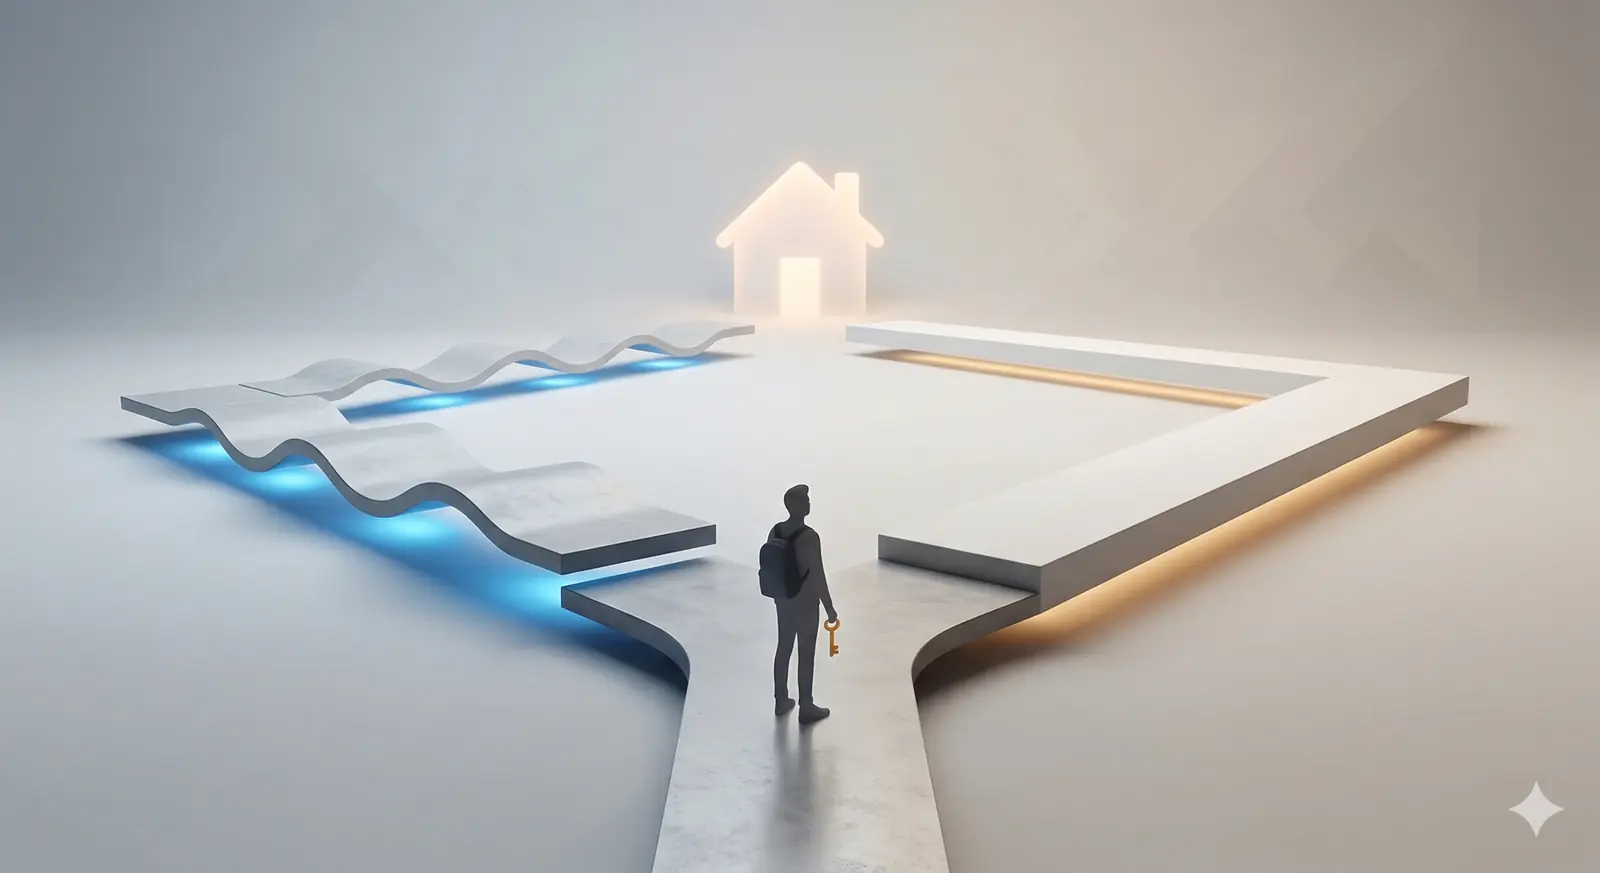
W przypadku oprocentowania zmiennego, Twoja rata składa się z dwóch elementów: marży banku (stała w całym okresie) oraz wskaźnika WIBOR lub WIRON (zmienny). Zaletą są niższe koszty początkowe, wadą – niepewność co do wysokości rat w przyszłości.
Oprocentowanie stałe – spokój ma swoją cenę
Oprocentowanie stałe (zazwyczaj na okres 5 lub 7 lat) daje Ci gwarancję, że Twoja rata nie zmieni się ani o złotówkę, niezależnie od tego, co dzieje się na rynku finansowym. Pozwala to na spokojne planowanie budżetu domowego, jednak często wiąże się z minimalnie wyższą ratą startową w stosunku do wariantu zmiennego.
Umów bezpłatną konsultację
Masz pytania? Chętnie pomogę. Konsultacja jest całkowicie bezpłatna.